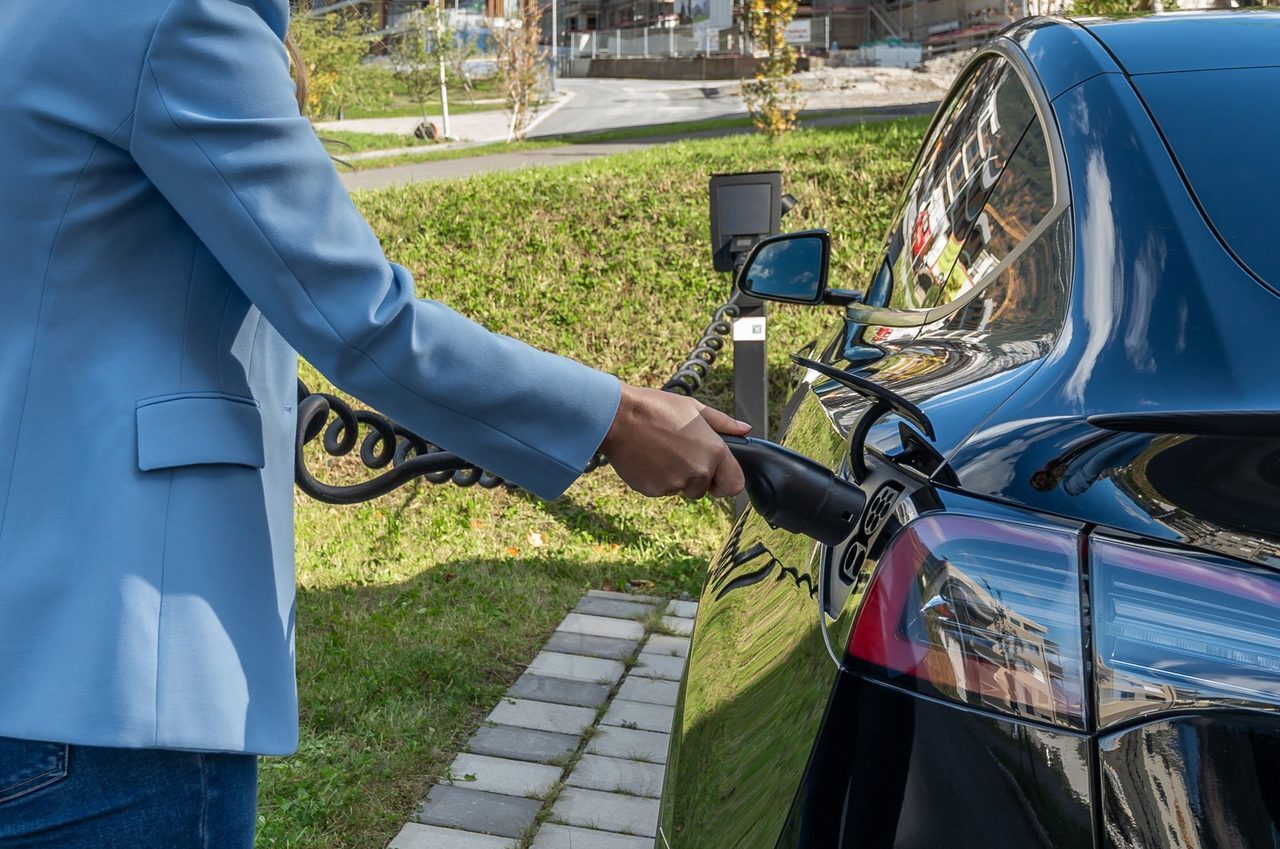


Elektrikli ve hibrit araçlar, geleneksel içten yanmalı motorlu araçlardan hem teknik yapı hem de risk profili bakımından belirgin şekilde ayrılıyor. Batarya maliyetlerinin yüksekliği, arıza ve yangın riskleri, sigorta fiyatlamasında belirleyici faktörler haline geliyor. Bunun yanı sıra yazılım hataları ve siber saldırı olasılığı, yeni nesil poliçelerin kapsamını genişletiyor.
Sigorta şirketleri, bu karmaşık tabloya yanıt verebilmek için büyük veri, telematik ve yapay zeka tabanlı modellemelere yöneliyor. Ancak uzun dönemli hasar verilerinin henüz yeterli olgunluğa ulaşmamış olması, risk tahminlerinde temkinli bir yaklaşımı zorunlu kılıyor. Bu durum, primlerin rekabetçi düzeyde belirlenmesini güçleştirirken, fiyat istikrarı açısından belirsizlik yaratıyor.
Hizmet modelinde dönüşüm
Mobilite dünyasındaki dijital dönüşüm, sigorta şirketlerinin müşteriyle kurduğu ilişkiyi köklü bir şekilde değiştiriyor. Araçlar artık yalnızca bir ulaşım aracı değil, sürekli veri üreten ve çevrimiçi sistemlerle etkileşim halinde olan akıllı cihazlar konumunda. Bu sayede sürüş alışkanlıkları anlık olarak takip edilebiliyor, bakım ihtiyacı veya olası arızalar önceden tahmin edilebiliyor. Sigortacılar için bu, proaktif müşteri hizmeti ve dinamik risk yönetimi anlamına geliyor.
Dijitalleşmenin getirdiği hız, beraberinde karmaşık bir onarım ekosistemi sorununu da doğuruyor. Elektrikli ve hibrit araçların teknik altyapısı, batarya sistemlerinden yüksek voltaj ünitelerine, yazılım katmanlarından ADAS sensörlerine kadar ileri düzey uzmanlık gerektiriyor. Özellikle gövde ve boya onarımlarında kullanılan alüminyum ve kompozit paneller, milimetrik toleranslarla çalışmayı zorunlu kılıyor. Lidar, radar ve kamera sensörlerinde en ufak hizalama hatası bile aracın sürüş güvenliğini ve otonom sistem performansını doğrudan etkileyebiliyor.
Bu nedenle üretici standartlarına uygun onarım, yalnızca bir kalite meselesi değil; aynı zamanda sigorta teminatı ve sorumluluğu açısından da kritik bir gereklilik haline geliyor. Ancak bu nitelikteki servislerin ve teknisyenlerin sayısı sınırlı. Bu durum, hem onarım sürelerinin uzamasına hem de maliyetlerin artmasına yol açıyor. Sigorta şirketleri açısından bakıldığında ise garanti sorumlulukları, yedek parça temini ve müşteri memnuniyeti yönetimi giderek karmaşıklaşıyor.
Bu tablo, sigorta sektörünü yalnızca dijital müşteri deneyimine değil, aynı zamanda onarım ekosisteminin yeniden yapılandırılmasına da yönlendiriyor. Üretici onaylı servislerle iş birlikleri, kalibrasyon sertifikasyonu, eğitimli teknisyen ağları ve veri paylaşım protokolleri, geleceğin rekabet avantajını belirleyecek stratejik faktörler arasında yer alıyor. Bu dönüşüm yalnızca teknik değil; aynı zamanda hukuki ve etik bir zeminde de ilerliyor. Kişisel verilerin korunması, servis sağlayıcı entegrasyonu, uzaktan erişimli arıza yönetimi ve şeffaf bilgilendirme süreçleri, sektörün yeni normlarını oluşturuyor. Sigorta şirketleri, teknolojik inovasyonu benimserken, regülasyonlara ve tüketici haklarına tam uyumu sağlamak zorunda.
Otonom ve bağlantılı sistemlerde sigorta açmazları
Araçların otonomi düzeyinin yükselmesiyle birlikte, kaza sorumluluğunun kimde olduğu sorusu daha karmaşık hale geliyor. Bir hata durumunda üretici mi, yazılım geliştiricisi mi, yoksa araç sahibi mi sorumlu olacak? Bu belirsizlik, ulusal mevzuatların ötesinde uluslararası sigorta hukukunun yeniden tanımlanmasını gerektiriyor.
Bağlantılı araçlarda kullanılan bulut platformları, veri sağlayıcıları ve servis entegratörlerinin de sorumluluk zincirine dahil edilmesi, poliçelerde yeni risk tanımlarını gündeme getiriyor. Yapay zeka destekli risk analizi ile çalışan “black box” sigorta modelleri, sektörde hem şeffaflık hem de müşteri güveni açısından yeni tartışma alanları yaratıyor. Sigortacılar için bu, teknoloji kadar etik yönetimi de kapsayan bir denge arayışı anlamına geliyor.
Bugünün açık sorunları ve yarının fırsatları
Günümüzde sektör, elektrikli ve hibrit araçlara yönelik poliçelerde fiyat istikrarını ve müşteri güvenini sağlama mücadelesi veriyor. Ancak batarya ömrü, ikinci el değerleri, siber güvenlik riskleri, yazılım güncellemeleri ve onarım maliyetleri hâlâ en kritik problem alanları arasında. Bununla birlikte, tam otonom araçların yaygınlaşmasıyla birlikte poliçelerin modüler, esnek ve veri odaklı hale geleceği öngörülüyor. “Kullan-öde” temelli modeller, yapay zeka ile desteklenen anlık fiyatlama sistemleri ve gerçek zamanlı hasar takibi, geleceğin sigorta deneyimini şekillendirecek.
Sürdürülebilir mobilite çağında sigorta sektörü, yalnızca risk yöneticisi değil, aynı zamanda teknolojik dönüşümün stratejik paydaşı konumunda. Veri güvenliği, teknik yetkinlik ve müşteri odaklı dijital deneyim dengesini başarıyla kurabilen şirketler, yeni mobilite ekonomisinin kazananları olacak. Geleceğin sigortacılığı, otonom sistemlerle entegre, yapay zeka destekli ve sürdürülebilirlik ilkeleriyle uyumlu bir ekosistemi zorunlu kılıyor.